خصم التأمينات من الراتب في السعودية: كيف يُحسب، ولماذا يختلف خصمك عن زميلك
خصم التأمينات من الراتب في السعودية يُحسب على الأجر الخاضع للاشتراك (الراتب الأساسي + بدل السكن)، مضروبًا في نسبة الموظف. للسعودي اليوم نسبتان حسب تاريخ أول تسجيل في التأمينات: 9.75% لمن سُجّل قبل 3 يوليو 2024، و10.75% لمن سُجّل بعد ذلك التاريخ. المقيم لا يُخصم من راتبه شيء للتأمينات؛ صاحب العمل وحده يدفع 2% عن أخطار العمل. فإذا كان أجرك الخاضع للاشتراك 12,500 ريال، فالخصم الشهري إمّا 1,218.75 ريال أو 1,343.75 ريال. الفرق 125 ريالًا في الشهر، وسببه الوحيد تاريخ تسجيلك، لا راتبك ولا وظيفتك. هذا بالضبط مصدر أكثر سؤال يصل فرق الموارد البشرية: "ليش خصمي يختلف عن زميلي؟". وفي هذا الدليل نشرح الحساب خطوة بخطوة، ونعرض أشهر الفروقات التي تتسلل إلى ملف الرواتب، وكيف تُرصد قبل أن تصل إلى الإيداع.
أبرز النقاط
الوعاء: التأمينات تُخصم على الأساسي + بدل السكن فقط، بسقف شهري 45,000 ريال. بدل النقل والمكافآت خارج الحساب.
المسار القديم (تسجيل قبل 3 يوليو 2024): خصم الموظف السعودي 9.75%، وحصة صاحب العمل11.75%.
المسار الجديد (تسجيل من 3 يوليو 2024): 10.75% للموظف و12.75% لصاحب العمل منذ يوليو 2026، وترتفع 0.5% سنويًا حتى 11.75% عام 2028.
المقيم: لا خصم على راتبه؛ صاحب العمل يدفع 2% فقط عن أخطار العمل.
أغلب شكاوى "الخصم الخطأ" ليست خطأ في النظام، بل فرق في الوعاء أو النسبة أو الجنسية، ويمكن رصده قبل الإيداع.
كيف يُحسب خصم التأمينات من الراتب؟
الحساب ثلاث خطوات واضحة. من يفهمها يستطيع مراجعة قسيمة راتبه بنفسه.
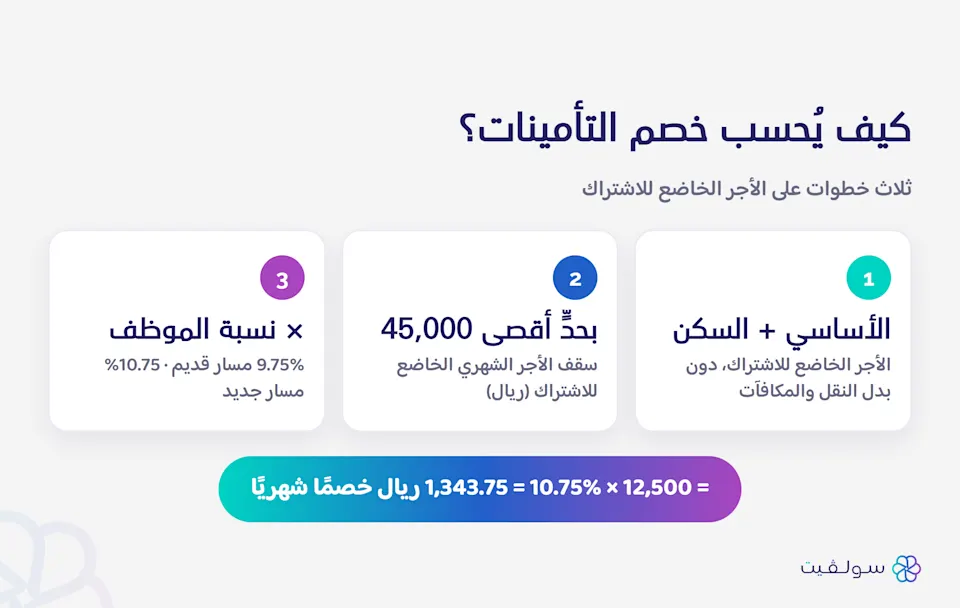
الخطوة الأولى: حدِّد الأجر الخاضع للاشتراك. هو الراتب الأساسي مضافًا إليه بدل السكن (نقدًا أو عينًا). بدل النقل والمكافآت والعمولات لا تدخل في الوعاء. فموظف أساسيّه 10,000 ريال وبدل سكنه 2,500 ريال، أجره الخاضع للاشتراك 12,500 ريال، حتى لو كان إجمالي راتبه أعلى بسبب بدل النقل. الخطوة الثانية: طبِّق السقف. الحد الأعلى للأجر الخاضع للاشتراك 45,000 ريال شهريًا. من يتجاوز أجره هذا الرقم، يُحسب خصمه على 45,000 لا على أجره الفعلي. لا يوجد حدّ أدنى للاشتراك في نظام التأمينات نفسه؛ أما الحد الأدنى للأجر ضمن نطاقات السعودة (4,000 ريال) فهو التزام منفصل لا علاقة له بوعاء التأمينات. الخطوة الثالثة: اضرب في نسبة الموظف. هنا يأتي الاختلاف. النسبة تتبع مسارك، لا راتبك. على أجرنا المثال (12,500 ريال): مسار قديم: 12,500 × 9.75% = 1,218.75 ريال خصمًا شهريًا. مسار جديد: 12,500 × 10.75% = 1,343.75 ريال خصمًا شهريًا. وبهذا يصير "احتساب الراتب بعد خصم التأمينات" بسيطًا: اطرح الخصم من إجمالي راتبك. من يريد رقمًا سريعًا دون حساب يدوي، حاسبة الراتب من سولفيت تعطي صافي الراتب بعد التأمينات حسب الأجر الخاضع للاشتراك. مثال السقف: موظف أساسيّه 42,000 وبدل سكنه 8,000، أي أجر فعلي 50,000 ريال. الاشتراك يُحسب على 45,000 فقط. فلو حسبه النظام على 50,000 بالخطأ، لزاد الخصم 537.50 ريالًا في الشهر دون وجه حق.
لماذا يختلف خصم زميلك عن خصمك؟ نظام المسارين
منذ 3 يوليو 2024 صار للتأمينات الاجتماعية مساران. من كان مسجّلًا قبل ذلك التاريخ بقي على النسب القديمة. ومن سُجّل لأول مرة بعده دخل على مسار جديد ترتفع فيه نسبة المعاشات تدريجيًا. النتيجة أن موظفَين في المسمّى نفسه وبالراتب نفسه قد يُخصم من كلٍّ منهما مبلغ مختلف، لأن أحدهما التحق بسوق العمل قبل الآخر.
هذا الجدول يلخّص الفرق كما هو مطبّق منذ يوليو 2026:
البند | المسار القديم | المسار الجديد |
|---|---|---|
خصم الموظف السعودي | 9.75% | 10.75% |
حصة صاحب العمل | 11.75% | 12.75% |
اشتراك المعاشات (لكل طرف) | 9% | 10% |
يسري على | المسجَّل قبل 3/7/2024 | المسجَّل من 3/7/2024 |
نسبة المسار الجديد لا تثبت عند هذا الحد. اشتراك المعاشات يرتفع نصف نقطة لكل طرف كل سنة في يوليو: بدأ بـ 9.5% لكل طرف في يوليو 2025، وصار 10% في يوليو 2026، ويصل إلى 11% لكل طرف بحلول يوليو 2028. أي أن خصم الموظف في المسار الجديد سيبلغ 11.75% عام 2028. أما المسار القديم فثابت عند 9.75%. يعني هذا أن فارق الخصم بين زميلَين سيتّسع عامًا بعد عام، وأن أي حاسبة تُجمِّع كل الموظفين على نسبة واحدة ستعطي أرقامًا خاطئة للنصف الذي على المسار الآخر.
وللمقيم قصة مختلفة تمامًا: لا تأمينات معاشات ولا بطالة على راتبه. صاحب العمل يدفع عنه 2% فقط عن فرع الأخطار المهنية، على الوعاء نفسه (الأساسي + السكن بسقف 45,000). خصم الموظف المقيم من راتبه صفر. ولهذا فإن تصنيف الجنسية خطأً هو أحد أكبر مصادر الفروقات، كما سنرى.
ما الفروقات الشائعة في اشتراكات التأمينات، وكيف تُرصد قبل الإيداع؟ "الخصم الخطأ" نادرًا ما يكون خطأً في حاسبة التأمينات الاجتماعية. في الغالب هو فرق بين ما يجب أن يُحسب وما حُسب فعلًا في ملف الرواتب. وهذه الفروقات تتكرر، فيسهل التنبّؤ بها ورصدها. إليك أكثرها شيوعًا:
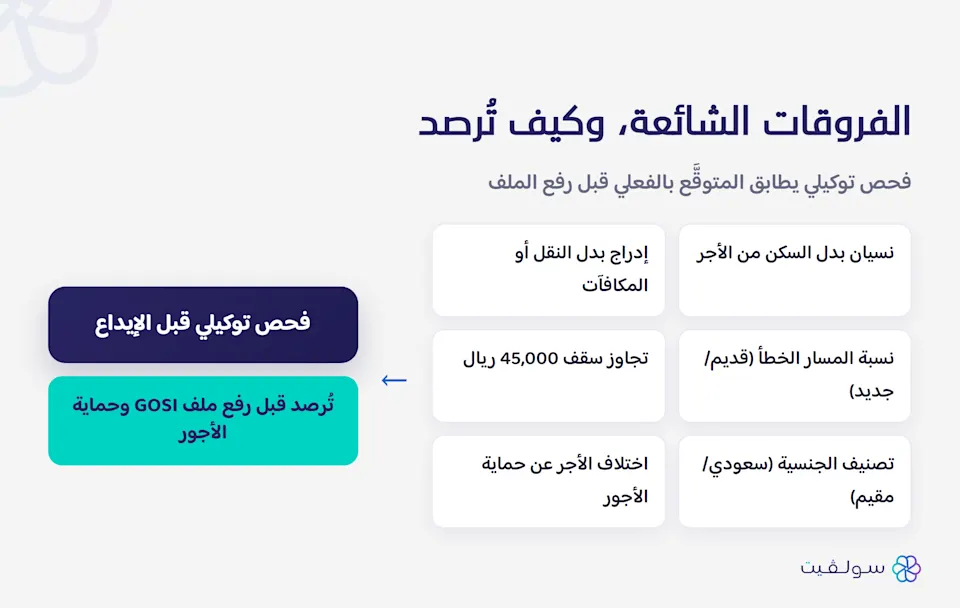
الفرق | ماذا يحدث | الأثر |
|---|---|---|
نسيان بدل السكن | الاشتراك يُحسب على الأساسي وحده | خصم أقل من المستحق |
إدراج بدل النقل أو المكافآت | بنود خارج الوعاء تدخل الحساب | خصم أعلى من المستحق |
نسبة المسار الخطأ | موظف جديد على نسبة قديمة أو العكس | فرق يصل 125 ريالًا شهريًا لكل موظف |
تجاوز السقف | الحساب على أجر فوق 45,000 | خصم زائد دون وجه حق |
تصنيف الجنسية | معاملة مقيم كسعودي أو العكس | فرق هائل بين 0% و10.75% |
اختلاف الأجر عن حماية الأجور | أجر التأمينات لا يطابق الأجر المُصرَّح | إشارة مخالفة وغرامة محتملة |
النقطة الأخيرة تستحق وقفة. نظام حماية الأجور يتابع أن ما يُصرف للموظف شهريًا عبر البنوك ومنصة مدد يطابق المُصرَّح به. حين يختلف الأجر المسجّل في التأمينات عن الأجر المدفوع فعليًا، يتحوّل الفرق إلى مؤشر مخالفة قد يكلّف الشركة غرامة. فالمطابقة بين ملفَّي التأمينات والأجور ليست رفاهية، بل حماية من خطر مباشر.
الرصد قبل الإيداع، لا بعده
المشكلة أن اكتشاف هذه الفروقات بعد رفع الملف يعني تصحيحًا متأخرًا ومراسلات وربما غرامة. والأرقام العالمية تؤكد الكلفة: مسح أجرته EY عام 2022 وجد أن نحو واحد من كل خمسة ملفات رواتب يحتوي على خطأ، بمتوسط كلفة تصحيح 291 دولارًا لكل خطأ، وأن موظف الرواتب يقضي قرابة 29 أسبوعًا في السنة لتصحيح الأخطاء الشائعة. المنطق الأرخص دائمًا هو الرصد قبل الإيداع، لا بعده. هنا يظهر دور الذكاء الاصطناعي التوكيلي. في منظومة Solvait AI HR، يعيد وكيل "رواتب" حساب الاشتراك المتوقَّع لكل موظف انطلاقًا من بياناته (الجنسية، تاريخ التسجيل ومساره، الأجر الخاضع للاشتراك، السقف)، ثم يطابقه بما هو مُدرج في الملف قبل الرفع. أي فرق يرفعه وكيل "متابعة" للمختص ليعتمده أو يصحّحه. الوكيل يرصد ويقترح، والقرار يبقى بيد الإنسان. بهذا تُلتقط الفروقات وهي ما تزال قابلة للتصحيح بلا كلفة، لا بعد أن تتحوّل إلى مخالفة. وهذا التوجّه يتّسع: مسح KPMG لعام 2026 وجد أن 47% من المؤسسات باتت تستخدم الذكاء الاصطناعي أو الأتمتة أو الوكلاء الرقميين في الرواتب. ولأن المنظومة تتصل بنظام الموارد البشرية والرواتب القائم لديك، فالمطابقة تجري على بياناتك الفعلية دون تغيير بنيتك التقنية.
أين تقف سولفيت في هذا؟
سولفيت شركة ذكاء اصطناعي توكيلي للموارد البشرية، بمكاتب في الرياض وعمّان والقاهرة، وتخدم أكثر من 300 عميل. وكلاء سولفيت للذكاء الاصطناعي التوكيلي لا "يحسبون التأمينات" فحسب، بل يراقبون الفرق بين المتوقَّع والفعلي في كل دورة رواتب، ويطابقونه مع متطلبات نظام حماية الأجور، ويرفعون أي تفاوت للاعتماد البشري قبل الإيداع. الهدف بسيط: ألّا يصل خطأ قابل للتنبّؤ إلى ملف تدفعه فعلًا. إذا أردت أن ترى كيف يرصد الوكيل فروقات الاشتراكات على بياناتك قبل الرفع، احجز عرضًا توضيحيًا من سولفيت.
الأسئلة الشائعة
كيف أحسب الراتب بعد خصم التأمينات؟
احسب أولًا الأجر الخاضع للاشتراك (الأساسي + بدل السكن، بحدّ أقصى 45,000 ريال)، واضربه في نسبتك (9.75% للمسار القديم أو 10.75% للمسار الجديد)، ثم اطرح الناتج من إجمالي راتبك. فعلى أجر خاضع للاشتراك 12,500 ريال، الخصم 1,343.75 ريالًا في المسار الجديد.
كم نسبة خصم التأمينات من الراتب للسعودي؟ 9.75
% لمن سُجّل في التأمينات قبل 3 يوليو 2024، و10.75% لمن سُجّل بعده (محدّثة منذ يوليو 2026). النسبة الأخيرة ترتفع تدريجيًا حتى 11.75% بحلول 2028.
هل تُخصم التأمينات من راتب المقيم؟
لا. الموظف المقيم لا يُخصم من راتبه شيء للتأمينات. صاحب العمل وحده يدفع 2% عن فرع الأخطار المهنية على الأجر الخاضع للاشتراك.
على أي أجر تُحسب التأمينات؟
على الراتب الأساسي مضافًا إليه بدل السكن فقط، بحدّ أقصى 45,000 ريال شهريًا. بدل النقل والمكافآت والعمولات خارج الوعاء.
ما علاقة التأمينات بنظام حماية الأجور؟
نظام حماية الأجور يتأكد أن الأجر المدفوع فعليًا يطابق الأجر المُصرَّح. حين يختلف الأجر المسجّل في التأمينات عن المدفوع، ينشأ تفاوت قد يتحوّل إلى مخالفة. لذلك تُفحص مطابقة الأجرَين قبل إقفال الرواتب.
المراجع
المؤسسة العامة للتأمينات الاجتماعية (GOSI)، الموقع الرسمي: https://www.gosi.gov.sa/
منصة مدد ونظام حماية الأجور (المصدر الرسمي): https://mudad.com.sa/
CalcMENA، نِسب التأمينات الاجتماعية ونظام المسارين (2026): https://calcmena.com/blog/ksa-gosi-two-track-rates-july-2026
Mercans، تنبيه نظامي: نِسب اشتراكات GOSI وصندوق ساند لعام 2026:https://mercans.com/resources/statutory-alerts/saudi-arabia-gosi-contribution-rates-saned-unemployment-fund-2026/
الهيئة العامة للإحصاء (GASTAT) عبر Saudi Gazette: مشتركو التأمينات الاجتماعية والقطاع الخاص (2026):
EY، مسح الرواتب: متوسط كلفة خطأ الرواتب 291 دولارًا (2022):
KPMG، مسح الرواتب العالمي 2026 (استخدام الذكاء الاصطناعي والأتمتة في الرواتب): https://kpmg.com/kpmg-us/content/dam/kpmg/pdf/gated/2026/global-payroll-survey-whitepaper-final.pdf
شاهد الذكاء الاصطناعي التوكيلي للموارد البشرية أثناء العمل
يُجهّز الذكاء الاصطناعي التوكيلي من سولفيت ووكلاؤه عمل نظام العمل السعودي ليراجعه فريق الموارد البشرية قبل أن يُرفع.
الوسوم
مقالات ذات صلة
الذكاء الاصطناعي التوكيلي للامتثال في الموارد البشرية
وكيل المتابعة (Mutaba'aa) هو ذكاء اصطناعي توكيلي يراقب مواعيد التأمينات وقوى ومدد ونظام حماية الأجور في منشأتك السعودية، وينبّهك قبل فوات أي موعد.
١٤ أكتوبر ٢٠٢٦
مدد ونظام حماية الأجور: ملف رواتب بلا ذعر آخر الشهر
مدد ونظام حماية الأجور نظامان يلتقيان في ملف رواتب شهري واحد. تعرّف كيف يتدفّق الملف، ولماذا يُرفض أو تنخفض نسبة الالتزام.
١٦ نوفمبر ٢٠٢٦
التحقق الذكي من بيانات الموظفين: فحص جاهزية قبل الرواتب
التحقق الذكي من بيانات الموظفين في سولفيت للذكاء الاصطناعي التوكيلي يفحص البيانات قبل الرواتب، ويتحقق من المبالغ نفسها قبل الصرف.
١٠ نوفمبر ٢٠٢٦